交通事故に遭われた方から、「相手が9割、自分が1割の過失と言われました。自分にも過失があるなら、自賠責保険から受け取れる金額も1割減ってしまうのでしょうか?」とご相談を受けることがあります。
一般の交通事故の損害賠償では、被害者側にも過失があれば、その割合に応じて賠償額が減額される「過失相殺」が基本です。
ところが、自賠責保険の仕組みには少し違った考え方があります。
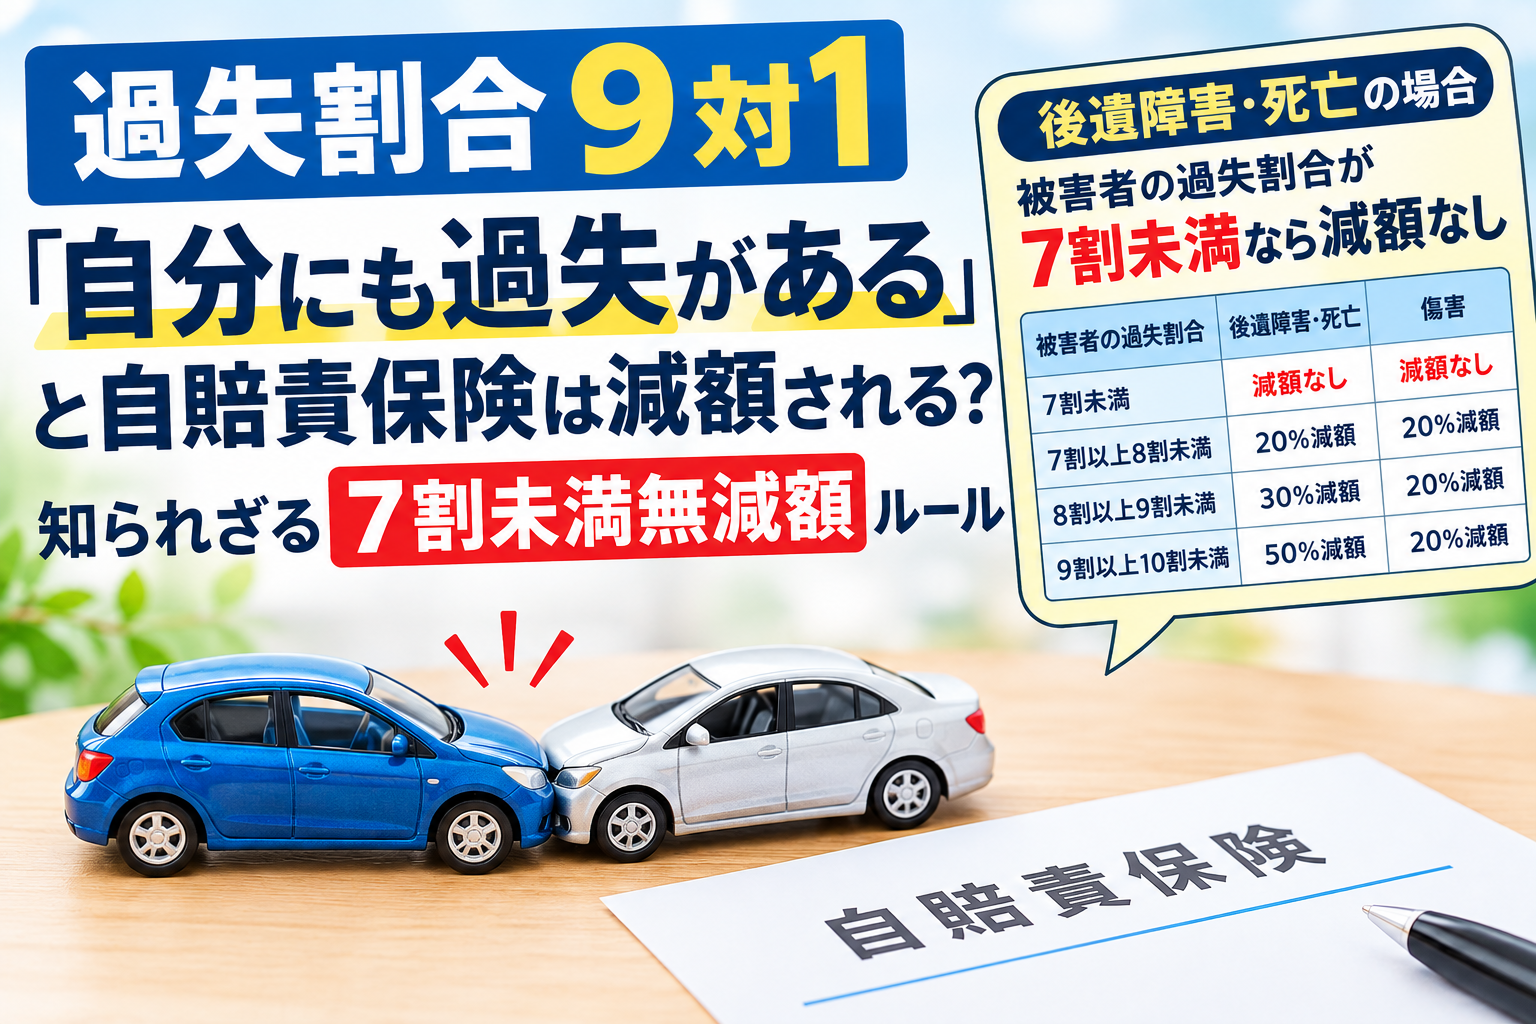
結論から言うと、自賠責保険では、被害者の過失が7割未満であれば、原則として減額(重過失減額)は行われません。
つまり、過失割合が9対1で被害者側の過失が1割であっても、それだけを理由に自賠責保険金が1割減額されるわけではないのです。
今回は、この少し分かりにくい自賠責保険の仕組みについて、行政書士の立場から分かりやすく整理してみます。
1.「過失割合9対1」なら1割減額、とは限らない
交通事故の示談交渉などでは、「9対1」「8対2」といった過失割合の言葉がよく出てきます。
例えば、
- 相手方の過失:90%
- 被害者の過失:10%
という事故であれば、一般の損害賠償(任意保険などの基準)では、被害者側の過失10%分が損害額から差し引かれて計算されます。
しかし、自賠責保険はこれと同じようには計算しません。
自賠責保険は、交通事故による被害者の最低限の救済を目的とした国の制度です。そのため、被害者に少し過失があったとしても、その割合をそのままストレートに差し引くような仕組みにはなっていないのです。
ここを知らないと、「自分にも10%の過失があるから、自賠責からもらえるお金も10%減るのだろう」と勘違いしてしまいがちです。
実際には、自賠責保険には「重過失減額」という独自のルールが設けられています。
2.自賠責保険の「7割未満なら減額なし」というルール
自賠責保険の支払基準では、被害者の過失割合に応じて、以下のような減額の仕組み(重過失減額)が定められています。
| 被害者の過失割合 | 傷害 | 後遺障害・死亡 |
|---|---|---|
| 7割未満 | 減額なし | 減額なし |
| 7割以上〜8割未満 | 20%減額 | 20%減額 |
| 8割以上〜9割未満 | 20%減額 | 30%減額 |
| 9割以上〜10割未満 | 20%減額 | 50%減額 |
この基準を見ると、重要なのは「7割」という境目であることが分かります。
被害者側の過失が10%、20%、さらには50%、60%であったとしても、「7割未満」であれば過失を理由とした自賠責保険金の減額は行われません。
したがって、「過失割合9対1」の事故であれば、被害者側の過失は1割(10%)ですので、過失を理由に自賠責保険金が減額されることはないということになります。
※補足:過失割合が10割(100%)の場合
被害者の過失が10割(相手方に全く過失がない、いわゆる「無責」の事故)の場合は、そもそも自賠責保険からは保険金が一切支払われません。
3.ただし「減額なし=損害全額が補償される」ではない
ここで一つ、注意が必要な点があります。
「7割未満なら減額なし」と聞くと、「それなら自分が被った損害はすべて自賠責保険から全額支払われるんだ!」と思ってしまうかもしれません。しかし、そういう意味ではありません。
自賠責保険には「支払限度額」が設定されています。
- 傷害による損害:被害者1人につき120万円まで
- 後遺障害による損害:認定された等級に応じた限度額(最高4,000万円 ※要介護の場合)
- 死亡による損害:3,000万円まで
つまり、「過失割合による減額はない」ということと、「発生した損害額の全額が支払われる」ということは、全く別の問題なのです。
治療費や休業損害などが膨らみ、自賠責保険の限度額(傷害なら120万円)を超えてしまった部分については、自賠責保険からは支払われません。
4.「一般の過失相殺」と「自賠責の重過失減額」は別物
ここが今回の記事で一番お伝えしたいポイントです。
一般的な損害賠償の計算(過失相殺)と、自賠責保険の計算(重過失減額)は別物です。
「過失が1割ある」と聞いたときに、「では、自賠責も1割減るのだろう」と単純に考えるのではなく、自賠責保険には被害者保護のための特別なルールがあることを知っておいてください。
5.では「9対1」の事故で、何を確認すればよいのか
交通事故の被害者として大切なのは、「過失割合が9対1だから10%減額だ」と最初から決めつけないことです。
まずは以下のポイントを確認してみてください。
- 請求先は自賠責保険か、任意保険か
- 損害は傷害(ケガ)だけか、後遺障害も残っているか
- 現在の損害額は、自賠責保険の支払限度額に収まりそうか
- 自分の過失割合は本当に7割未満か
特にケガの治療(傷害)だけのケースでは、被害者側の過失が7割未満であれば過失による減額はありません。事故の内容や損害の大きさによって、確認すべき資料や考えるべきポイントは変わってきます。
6.自賠責保険への「被害者請求」という選択肢
自賠責保険には、被害者自身が加害者側の自賠責保険会社に直接保険金を請求する「被害者請求」という制度が認められています。
被害者請求では、事故に関する資料や診断書など、必要な書類をご自身でそろえて請求を行います。
ここで大切なのは、「自分にも少し過失があるから、請求してもあまり意味がない」と諦めてしまわないことです。被害者側に過失があっても、前述の通り手厚い保護が受けられる可能性があります。
7.「自分にも過失がある」と諦める前に
交通事故に遭うと、「自分にも少し落ち度があったから仕方がない…」と遠慮してしまう方が少なくありません。
しかし、「過失割合が9対1だから、自賠責も9割しかもらえない」という理解は正確ではありません。
私自身、行政書士として、交通事故の「被害者請求」に関する書類作成のサポートを行っております。
「自分にも過失があると言われたけれど、自賠責保険への請求はどうなるのか」
「被害者請求をしたいけれど、どのような書類を集めればいいのか分からない」
といった疑問やお困りごとがある場合には、まずは事故の状況と現在の治療状況を整理することから始めてみてください。
※ご注意(行政書士の業務範囲について)
行政書士は書類作成の専門家です。過失割合そのものについて相手方と争ったり、示談交渉を代理したりするなどの法的な紛争解決業務については、弁護士へのご相談が必要となります。当事務所では、弁護士法に抵触しない範囲での事実証明・手続書類の作成サポートを行っております。
🚙 自賠責保険のルール チェック 🚙
自賠責保険の「重過失減額」のルールについて、正しいものはどれでしょうか?
【事務所概要】
行政書士やまだ法務事務所
代表者:山田 勉
所在地:奈良県生駒郡平群町光ヶ丘1丁目3番5号 (ご来所は、全予約制です。)
電 話:0745-45-6609 (受付時間 午前9時~午後5時)
F A X : 0745-60-3033 (24時間受付)
メール :お問い合わせ
休業日:土日・祝日・年末年始 ※予めご連絡いただければ休日対応いたします。
対象地域:奈良県、大阪府・京都府の一部 ※オンライン面談やご自宅への訪問をいたします。